
米国中間選挙:当面の変化は限定的、しかし将来的な政策リスクは拡大へ
民主党が下院を、共和党が上院を掌握する「ねじれ議会」が成立する可能性が高く、2026年の米国中間選挙が大きな政策変更につながる可能性は低いと考えられます。もっとも、選挙結果が一部のセクターに段階的な影響を与える可能性はあります。しかし投資家にとってより重要な示唆は、米国の政治および政策を巡る不確実性とボラティリティが今後も高水準で推移する可能性が高いことです。その結果、次の大きな節目となる2028年大統領選挙サイクルに向けて、市場により大きな影響を与え得る政策転換の土壌が形成されていくと考えられます。
中間選挙は「ねじれ議会」を示唆
短期的なニュースの流れに一喜一憂するのではなく、市場が上下両院のいずれか、あるいは両方が民主党の支配下に移るかどうかを見極めようとしている今こそ、状況をより大きな視点で捉えることが重要です
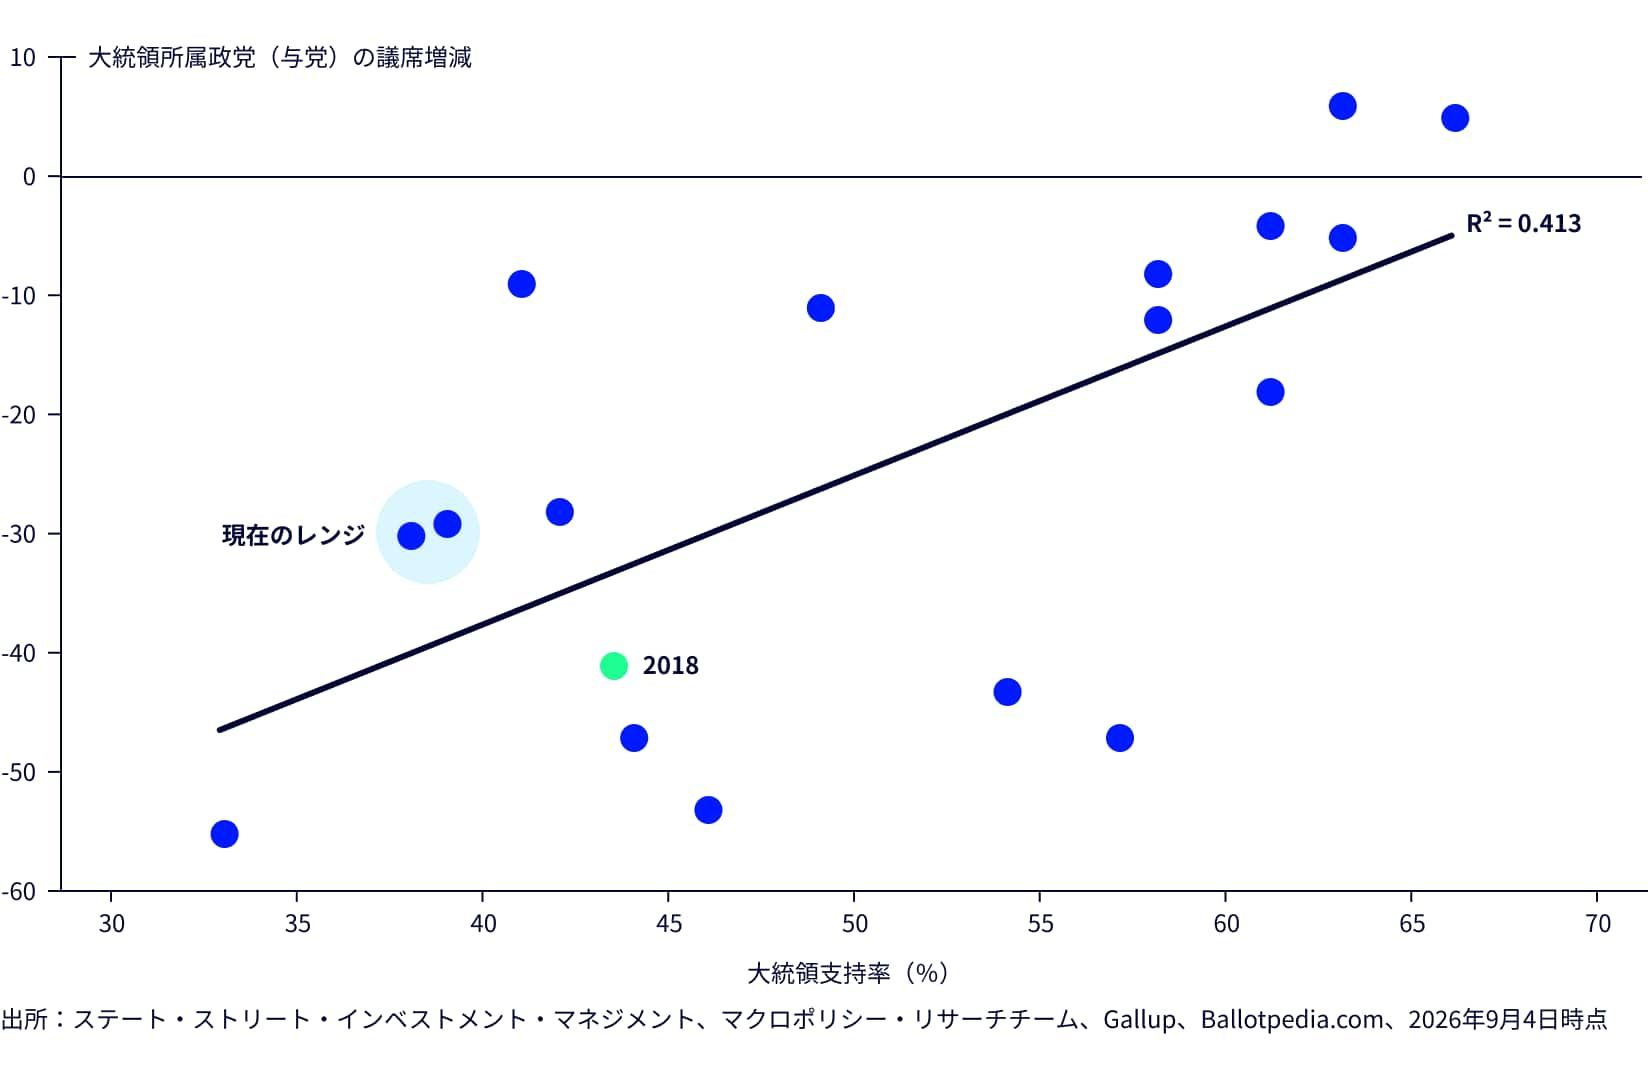
大統領支持率を基に議会選挙の結果を予測する伝統的なモデルでは、共和党は下院で約40議席を失うことが示唆されています。もっとも、近年全米で進められた選挙区再編によって、その議席減少幅は抑制される可能性があります。それでも私たちは、民主党が下院の多数派を奪還し、2018年以来最大規模の多数派を確保する可能性が高いとみています。
一方、上院の情勢はより複雑です。上院選挙では州ごとの事情が大きく影響するためです。民主党はまず、ニューハンプシャー州、ジョージア州、ミネソタ州、ミシガン州で議席を維持する必要があります。そのうえで、アラスカ州、アイオワ州、テキサス州、ノースカロライナ州、オハイオ州、メイン州の中から4州で共和党議席を奪還しなければなりません。私たちの見方では、上院の支配権を巡る攻防は最終的にミシガン州、メイン州、テキサス州、アラスカ州の選挙結果に左右される可能性があります。
図表1:中間選挙における与党の議席増減と大統領支持率
政権交代の頻発が政策のボラティリティを高める
米国のように政治的な分極化が進んだ民主主義国家には、2つの特徴がみられます。第一に、対立する政治勢力間の政策の隔たりが大きく、共有できる政策課題は年々少なくなっています。第二に、有権者の支持が拮抗しているため、比較的小さな支持率の変化でも政権や議会の支配構造が変わりやすくなっています。その結果、政治的な主導権の交代が頻繁に起こり、それに伴って政策の方向性も大きく変化しやすくなっています。
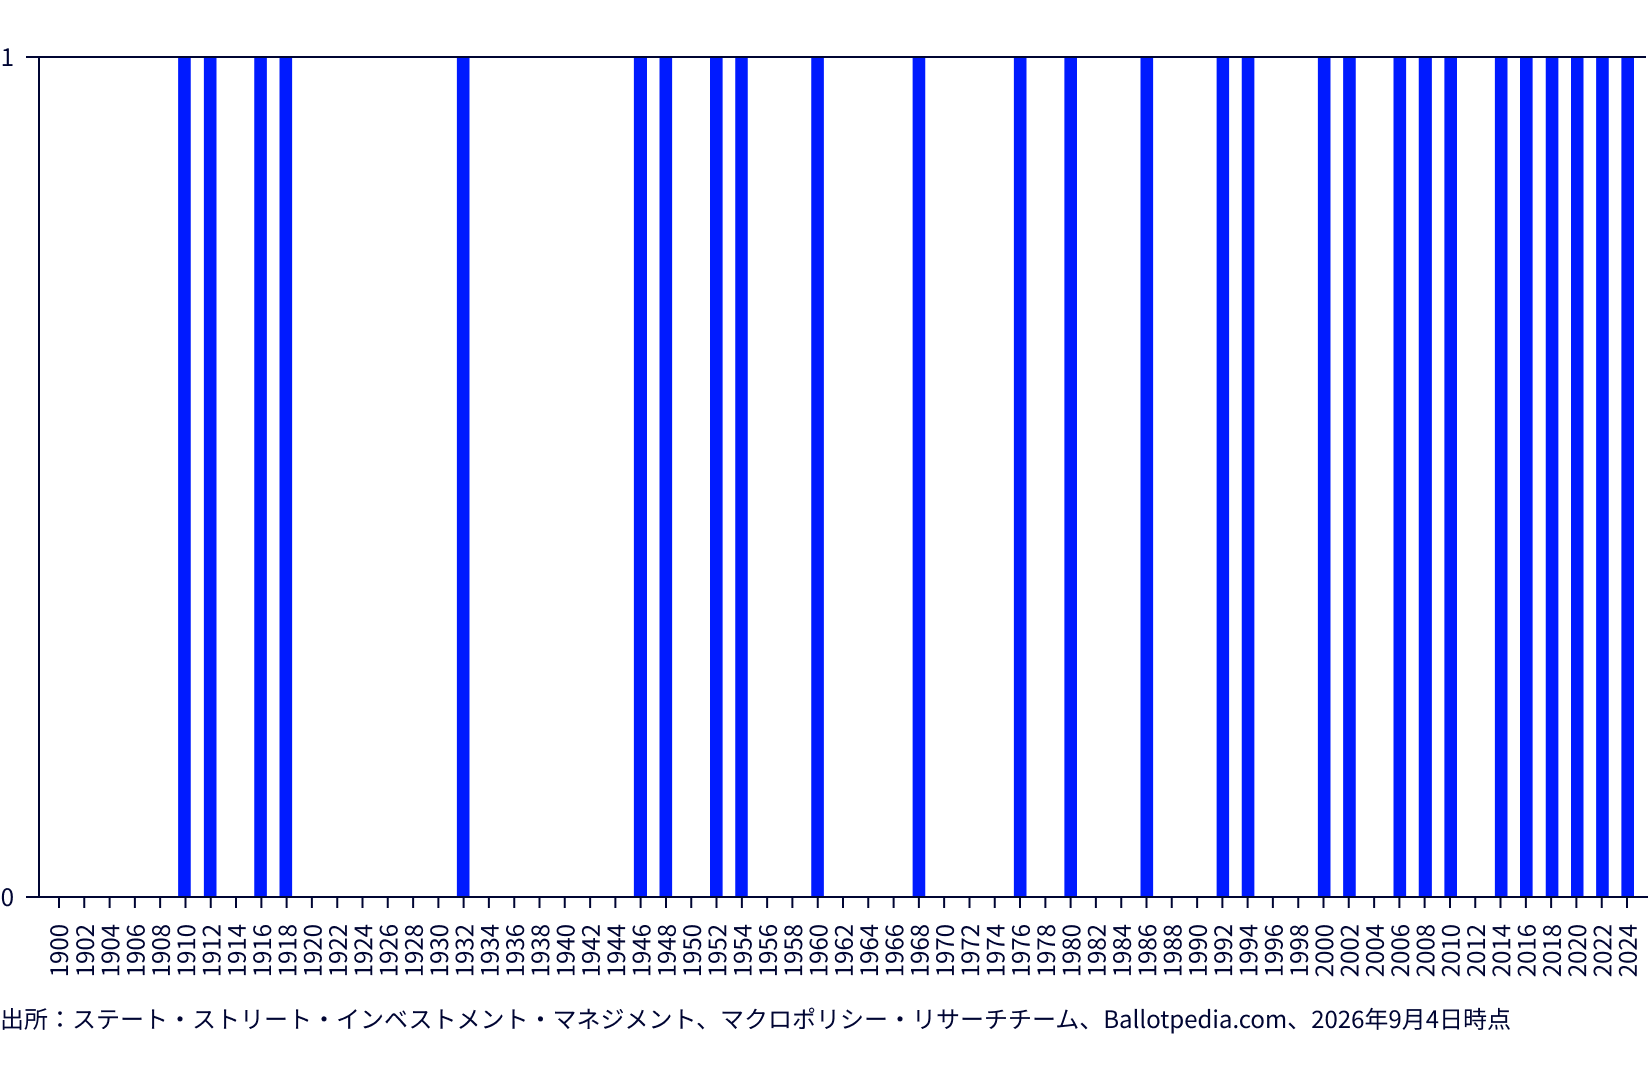
実際、2000年以降の米国選挙において、下院・上院・ホワイトハウスのいずれについても政党による支配権の変化が生じなかったのは、2004年と2012年のわずか2回のみでした。
図表2:下院・上院・ホワイトハウスのいずれかで政党支配の変化をもたらした連邦選挙
政治的な変化は明確な市場シグナルにはならない
1949年以降、中間選挙が実施された年の株式リターンは平均 4.6% であり、中間選挙がない年の平均 11.3% を下回っています。また、政府の構成と市場パフォーマンスの過去の関係を見ると、2026年に想定される政治体制は、むしろ株式市場にとって比較的良好な環境となる可能性を示唆しています(図表3)。
もっとも、こうした過去のパターンを信頼性の高い市場シグナルとして扱うには、サンプル数が十分とは言えません。歴史的に見ると、1期目の大統領政権下では株式リターンが比較的低調となる傾向がありました。また、トランプ政権の飛び石となった連続の第2期は過去の事例に当てはめて分類することが難しい特殊なケースです。さらに重要なのは、過去に株式市場が大きく下落した事例では、その下落の引き金となった要因が選挙直前に突然現れたのではなく、多くの場合、中間選挙の年の夏頃にはすでに認識可能だったという点です(図表4)。
ねじれ議会により、短期的な政策変更は限定的に
2026年の中間選挙は、中間選挙として見ても異例なほど、具体的な政策面での投資インプリケーションが少ない選挙といえます。選挙後に大規模な連邦法案の成立につながる可能性を持つ包括的な政策テーマや争点は見当たりません。
仮に民主党が上下両院を制した場合には、財政政策・非財政政策の双方において超党派の立法合意が成立する可能性がやや高まるでしょう。一方で、議会が分断された状態となれば、多くの法案成立は難しくなるとみられます。予算案の可決も例外ではなく、2027年には再び政府機関の閉鎖や債務上限問題を巡る対立が生じるリスクがあります。ただし、防衛支出については例外となる可能性があります。国家安全保障の重要性については超党派の支持があるため、防衛関連支出は政治的な膠着状態の中でも継続される可能性が高いと考えられます。
AI政策リスクは中間選挙後に高まる可能性
市場にとって最も影響のあるテーマ、AIインフラ投資やAI規制を巡る政治リスクは、中間選挙そのものによって直接決まるものではありません。しかし、選挙結果は今後の議論の方向性を定め、2028年大統領選挙に向けた政治リスクをより鮮明にする可能性があります。
仮に民主党が上下両院を制したとしても、AI関連データセンターの建設を制限するような連邦レベルの政策を成立させるのは容易ではありません。そうした法案には大統領による拒否権が行使される可能性があるためです。一方で、民主党が議席を伸ばした場合、州レベルでの規制強化には弾みがつく可能性があります。特に民主党主導の州では、データセンター建設や電力消費、環境負荷などに関する規制強化が進む可能性があります。
セクターへの影響は限定的で、構造的な変化には至らない見込み
投資家にとって、ねじれ議会となった場合は、概ね現在の政策トレンドが継続することを意味します。政治的な膠着状態によって抜本的な法改正は限られる一方で、規制、財政政策、超党派の取り組みを通じて、一部のセクターには個別の影響が及ぶ可能性があります。私たちの基本シナリオでは、特に以下の分野への影響が注目されます。
- 情報技術、コミュニケーション・サービス:AIは、経済競争力、国家安全保障、生産性向上の観点から引き続き戦略的重要分野とみられています。一方で、雇用への影響、電力需要の増加、地域社会への負荷といった懸念も高まっており、AIは今後も政治的な議論の中心テーマであり続けるでしょう。民主党が議席を伸ばした場合、AI企業やそれを支えるインフラ投資に対する精査が強まる可能性があります。特に、データセンター、電力消費、雇用への影響が主要な論点となると考えられます。もっとも、こうした議論がニュース主導のボラティリティや投資家心理の悪化を引き起こす可能性はあるものの、ねじれ議会の下で大規模な立法措置に発展する可能性は高くありません。そのため、政策面の不確実性は高まる可能性がある一方、AI関連投資サイクルやセクターのファンダメンタルズは基本的に維持されると考えられます。
- 公益事業:データセンターやクラウドコンピューティングの拡大による電力需要の急増が、電力網への負荷を高めています。その結果、電気料金の負担、供給の安定性、送電網投資の必要性が政策論争の重要テーマとなっています。ねじれ議会の下でも、許認可制度改革、電力網の近代化、原子力発電といった分野は超党派の支持を得やすいと考えられます。また、民主党が下院を掌握した場合、再生可能エネルギー補助金の追加削減を阻止する可能性があります。ただし、2025年に導入された風力・太陽光発電向け税額控除の制限措置は維持される見込みです。送電網整備や発電能力増強に投資できる公益企業は恩恵を受ける可能性がありますが、電気料金やAI向け電力需要への監視は引き続き厳しい状況が続くでしょう。
- 金融:ねじれ議会は現状維持につながる可能性が高く、それは金融セクターにとってむしろ好ましい結果となる可能性があります。金融業界にとって重要な規制の多くは議会ではなく、FRB(連邦準備制度理事会)、FDIC(連邦預金保険公社)、SEC(証券取引委員会)といった規制当局が主導しています。そのため、議会の膠着状態が現在進行中の規制緩和や規制改革の流れを妨げる可能性は限定的と考えられます。クレジットカード金利の上限設定のような超党派法案が浮上する可能性はあるものの、実現可能性は高くありません。総じて、規制環境の継続性は、資本市場活動、銀行の収益性、セクター全体のファンダメンタルズを支える要因となりそうです。\
- ヘルスケア:ねじれ議会は、メディケイド(低所得者向け公的医療保険)関連事業への政策圧力を和らげる可能性があります。特に、メディケイド利用者向けの医療保険会社にとっては、OBBBA(2025年に成立した米国の大型予算・税制法案)に含まれるメディケイド支出削減策の一部が延期または緩和される可能性があります。また、ライフサイエンスおよび研究支援企業も恩恵を受ける可能性があります。というのも、国立衛生研究所(NIH)への大幅な予算削減は、超党派の支持があることから実現可能性が低いためです。薬価引き下げを巡る議論は引き続き続くと見込まれますが、共和党が政府による価格統制に反対していることから、「最恵国価格(Most-Favored-Nation Pricing)制度」を法制化する可能性は高くありません。仮に導入されたとしても、既存の価格交渉制度に近い内容となる可能性が高く、企業への影響は限定的とみられます。
中間選挙は2028年に向けた布石に
2026年の中間選挙が、市場にとって大きな変動要因となる可能性は低いと考えられます。しかし、この選挙は2028年大統領選挙に向けた政治的な議論の方向性を形作る重要な役割を果たすことになるでしょう。そして2028年には、2026年と比較してはるかに大きな政策転換が実現する可能性があります。