
AIのバリューチェーン:なぜ供給が需要に追いつかないのか 物理的な制約がAI成長の次の局面を左右する可能性
人工知能(AI)への需要が加速する中で重要な問題は、コンピューティング資源の供給が需要に追いつけるかどうかです。
市場の注目は、AIの設備投資サイクル、特にAIモデルの開発や先端半導体などの投入資源に対する需要に大きく集まっています。しかし、これは全体像の一部にすぎません。
AIインフラ構築の背景には、電力網、重要素材からデータセンター、先進的製造に至るまで、広大なバリューチェーンが広がっています。一般的に、需要に応じて供給が追随するものと当然のように思われています。しかし、サプライチェーンが弾力的に対応できるという前提は、かなり大胆です。AIのバリューチェーンには複数の段階でさまざまな制約が生じており、特にAIインフラ構築の最前線では、特殊素材、設備、労働力が重要な制約要因となっています。迅速かつ均等に規模を拡大することは非常に難しいのです。
投資家がAIインフラ整備についての考え方を整理する上で、供給不足は需要の伸びと並んで重要な要因となり得ます。比較的保守的な需要予測の下でも、中期的には、コンピューティング資源の供給は需要に追いつかないと予想されます。結果として生じる供給不足により、AI経済に不可欠な投入資源であるコンピューティング容量の価格は、中期的に比較的高い水準で推移すると見込まれ、AIの導入スピードへの期待については慎重な姿勢が求められます。マクロ的な観点から見ると、こうした動きは短期的にインフレ圧力を生み出す一方で、AIが各産業に普及するにつれて、長期的には生産性向上の基盤を築くことにもなるでしょう。
フィジカルAIのバリューチェーン
当社はフィジカルAIのバリューチェーンを5つの段階に分類しています。それぞれの段階は、AIモデルを支える物理的資産を表しています(図表 1)。フィジカルAI(Physical AI)とは、AIがロボット、自動化設備、データセンター、電力インフラなど現実世界の物理資産と結び付いて価値を生み出す領域を指します。
図表1:フィジカルAIのバリューチェーン
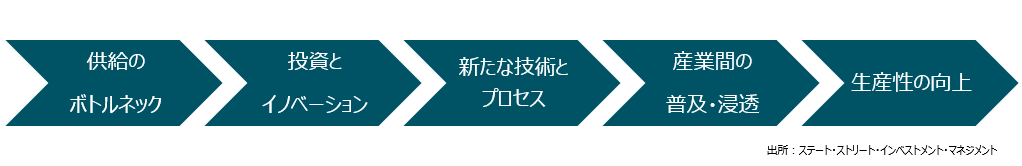
AIインフラのバリューチェーンは、AIインフラの構築に不可欠な鉱物や金属から始まります。これらには、銅やスズといった広く使用されているコモディティから、ガリウムやゲルマニウムといったより特殊な素材まで含まれます。それぞれが調達・下処理・精製された後、AIエコシステムを支える半導体、電気設備、その他のテクノロジー分野の投入資源として、川下産業に供給されます。
次は、データ処理を可能にする物理的なインフラと設備です。具体的には、AIが必要とする電力を供給する発電所や送電網、高密度コンピューティングを可能にする特殊な電力管理や冷却技術、そしてこれらのシステムが集約されるデータセンターの建設です。
最終段階はデータ処理が行われる機器、すなわち、電力とデータをAIの学習や推論に変換する半導体、サーバー、ネットワーク機器です。バリューチェーンにおけるリンクはそれぞれ必要不可欠なものであり、各段階における制約は、AI導入のペース、コスト、経済性に影響を及ぼす可能性があります。
バリューチェーンが直面するのは単一のボトルネックではなく複数の供給制約
従来のテクノロジー・サイクルでは、成長を制約する要因が一つに集中することが多かったのに対し、AIインフラではバリューチェーンの複数の段階で同時に制約が生じます(図表2)。最も深刻な圧力は、データ処理(工程5)と発電(工程2)に現れます。さらに、このエコシステムは急速に成長しており、成長するにつれ、1つのボトルネックが解消されても新たなボトルネックが現れることが多々あります。たとえば、プロセッサ性能の向上により、データセンターの電力および冷却インフラの限界に注目が集まるようになりました。
図表2:AIバリューチェーンの供給制約ヒートマップ
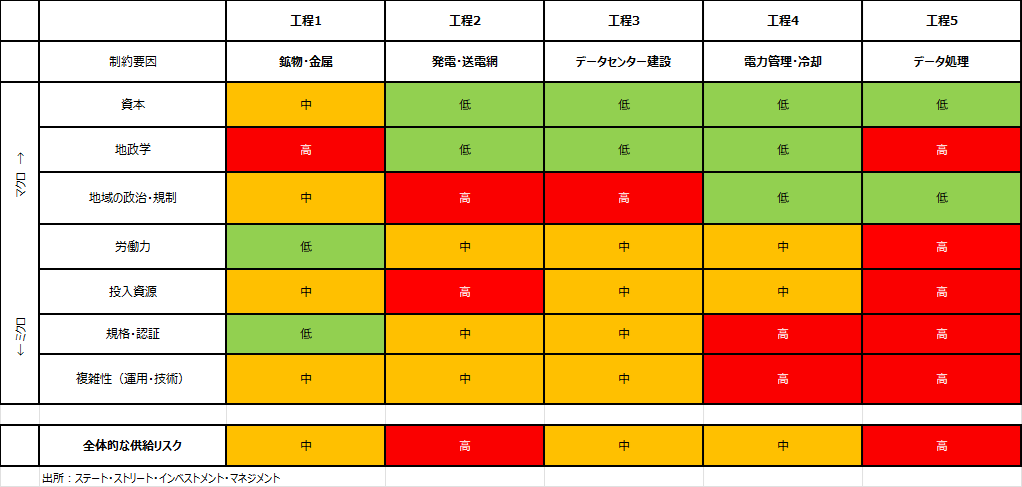
この供給制約ヒートマップは、重要な点を浮き彫りにしています。すなわち、供給能力の拡大を左右する要因は資本だけではないということです。AIがもたらす需要に応じた投資はすでに始まっていますが、供給は依然として、規模拡大、代替または複製を困難にするさまざまな要因から制約を受けています。こうした制約要因は、地政学、許認可から、労働力の確保、製造の複雑さ、サプライチェーンの集中に至るまで多岐にわたります。
地政学が上流・下流双方の供給を制約
地政学的リスクは、産業が世界的な紛争地域の影響を受けやすい供給の上流および下流に集中しています。鉱業は常に地政学的な考慮が必要ですが、現在では特に、特定のニッチ鉱物の採掘および精製を支配する中国への注目が高まっています(図表3)。
下流では、最先端の半導体製造は依然としてアジアの一部(特に台湾)に大きく集中しています。AI分野での主導権争いが米中間の戦略的競争の中心的舞台となっているため、こうした地理的な依存関係は戦略的に重大な脆弱性を露呈しています。リスクは供給そのものではなく、むしろ安定供給の確保にあります。
AIインフラの拡大が地域社会との摩擦を生む
AIインフラが地域社会に浸透するにつれ、政治的・規制上の制約が浮上しています。懸念材料は、水消費量、大気汚染、電力価格への圧力から、新たなインフラやデータセンターが地域景観に与える物理的な影響まで多岐にわたります。こうした緊張は、AIが雇用や社会に与える影響が幅広い懸念をもたらすことによって増幅される可能性があります。このような反発を反映し、ニューヨーク州はデータセンター建設の一時中断を命じた米国最初の州となりました1。より広い視点で見ると、データセンターの開発は許認可手続きや地域住民の反対によって従来以上に複雑化しており、北米のデータセンター空室率を数年来の低水準まで押し下げる一因となっています(図表4)。
複雑性は下流の供給を制約
AIのサプライチェーンが下流へと進むにつれ、制約要因は容量の拡大という側面から、むしろ専門的な能力の拡張へと重点が移ります。
熟練労働力、先端材料、認証要件、そして技術的な複雑さにより、サプライチェーンを迅速に再構築することが難しくなっています。メーカーは単に生産量を増やすだけでは不十分であり、エンジニアリングの専門知識を深め、顧客からの承認を得て、現場を支援し、複雑な技術エコシステム全体をまとめる必要があります。多くの場合、これらの能力を増強することは、物理的な生産能力そのものを拡大するよりも困難であることが明らかになっています。
このような複雑性が増している一例として、最先端AIチップの必要電力が急速に増加していることが挙げられます(図表5)。熱設計電力(TDP)が上昇するにつれ、周辺インフラも演算能力の向上と合わせて進化する必要があり、電力供給、冷却、システム統合の面で新たな課題が生じています。
下流のサプライチェーンは本質的に脆弱
技術的な複雑さが増すにつれ、重要な機能は少数の高度に専門化されたサプライヤーに集中する傾向があります。こうして少数の主要な工程への依存度が高まることにより、人為的または自然災害による混乱が発生した場合、バリューチェーン全体に波及しかねない脆弱性が生まれます。
サプライチェーンの不足によって生じるイノベーションの波及効果
バリューチェーン全体にわたるボトルネックもイノベーションを促進しています(図表6)。マクロレベルでは、AIイノベーションに関する注目の多くはAIツールそのものの導入に集中しています。しかし、イノベーションは供給サイドでも起きています。各段階における研究開発は、演算能力、センサー、ロボティクス、電力システム、精密な製造の進歩につながっています。これらのイノベーションが他のセクターに波及するにつれ、生産性が向上し、経済全体にわたって成長機会が生まれます。そうした意味で、AIは単なるテクノロジーのストーリーではなく、より幅広い産業変革のストーリーでもあります。
図表6:経済活動の原動力としてのボトルネック
投資への示唆
投資における核心的な問題は、AIインフラが需要を満たすのに十分な速さで拡大できるかどうかという点です。投資家にとっての4つの示唆を以下に挙げます。
1. インフラ容量は引き続き不足する可能性
足元の供給状況は、今のところ、従来見られた過剰なインフラ建設とはかけ離れています。AIインフラのサイクルは、資本投資が最終的には実際の需要を超えてしまった1990年代後半の光ファイバー網の整備とは異なるものです。AI分野では、バリューチェーンの中で物理的な供給が依然として制約を受けている部分が複数あり、インフラ容量が明確に需要を上回っているわけではないことを示唆しています。
これは、バリュエーション、ビジネスモデル、あるいはAIの活用事例を収益化する上での懸念を払拭するものではありません。一方、最も有力なAIバブル論は、物理的なインフラ整備以外の部分にあることが示唆されます。
2. 需要が演算能力の伸びを上回る可能性
演算能力の成長は、物理的な供給制約に左右されると予想されます。データセンターの容量に対する需要は今後5年間、約20%の年平均成長率で増加すると見込まれています(図表7)。一方、実際の容量の伸びは供給状況にも左右されます。電力供給や送電設備から、冷却システム、メモリ、最先端パッケージング、重要素材に至るまでのローリング・ボトルネックやサプライチェーンの脆弱性は、代替不可能な投入資源によって演算容量の拡大ペースが制約される可能性があることを示唆しています。
需要の伸びやワークロードの構成は依然として不透明であり、いずれも供給圧力を緩和するか、あるいは悪化させる可能性があります。それでも、供給不足は今後数年にわたり続く可能性が高いと思われます。
その結果、計算コストの低下は予想よりも緩やかなペースになる可能性があり、AIの導入が遅れたり、一部のAI関連キャッシュフローの予測に組み込まれている前提条件に問題が生じたりする恐れがあります。演算強度と経済的価値を結びつけている価値ベースの価格決定モデルは、こうした圧力をある程度相殺するかもしれませんが、根本的な供給制約を解消するものではありません。
3. AIインフラ構築が短期的なインフレ圧力を高める可能性
当社は、AI設備投資サイクルがもたらす短期的な圧力がインフレ要因になると予想しています。AIツールが幅広い生産性の向上をもたらすまでは、AIバリューチェーン内では供給サイドからの価格圧力が支配的になるとみられます。たとえば、AIインフラの構築により、家電製品の価格が上昇しています(図表8)。その結果、金利への圧力が持続し、供給拡大の原動力となる資本コストに影響を及ぼすことになるでしょう。こうした連鎖的な動きは中期的に収束するようには見えません。
4. イノベーションの波及効果が生産性向上を支える可能性
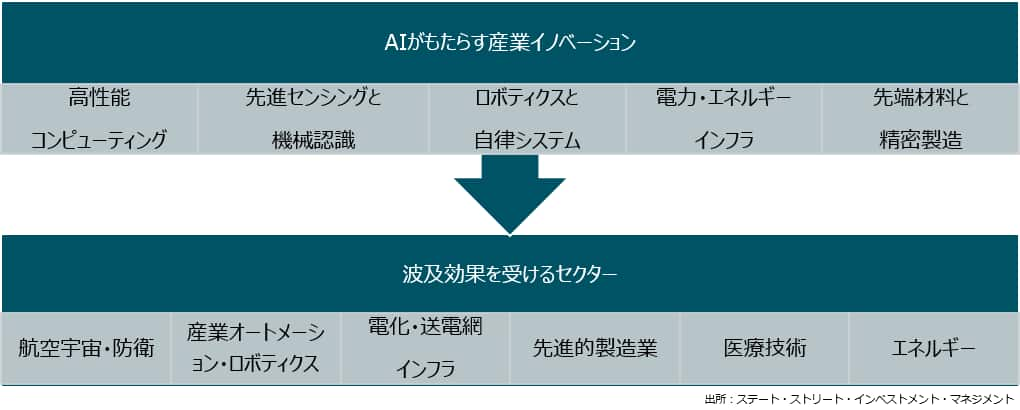
AIの広範な普及とAIインフラのサプライチェーンにおけるイノベーションが相まって、主要な産業技術におけるイノベーションが加速しています(図表9)。こうした進歩が経済全体に広がるにつれて生産性が向上し、コスト低下をもたらすだけでなく、より力強く、かつインフレ圧力の小さい経済成長が実現する可能性があります。
セクターの観点から見ると、二次的な恩恵を受けるセクターに顕著な集中が見られます。一部のセクターは、自ら研究開発費を投じることなく、イノベーションの恩恵を他のセクターよりも大きく享受できる立場にあります(図表9)。
図表9:イノベーションの波及効果から恩恵を受けるセクター
5. 規模と垂直統合が戦略的資産に
希少な投入資源にアクセスできることは、戦略的に優位となり得ます。制約のあるエコシステムでは、規模、垂直統合およびサプライチェーンのセキュリティが、技術力と同様に重要となる場合があります。重要な素材、製造能力、インフラ、および長期供給契約を確保した企業は、事業規模を拡大し、AI関連需要を成長機会として取り込むうえで、より有利な立場にいる可能性があります。
インフラはイノベーションと同様に重要となる可能性
こうしたダイナミクスは幅広い結論を示唆しています。つまり、AI成長における次の段階は、AIモデル自体の進歩に依存するのと同様に、コンピューティングを支えるインフラにも依存する可能性があるということです。
イノベーションが引き続き需要を押し上げる一方で、導入のペースは、電力システム、製造ネットワーク、サプライチェーンだけでなく、重要資源の投入規模を拡大できる能力によっても左右されるでしょう。
そうした意味で、AIのストーリーは単なる技術的進歩についてではありません。その進歩をどれほど速く実現できるかを決定づけるインフラや制約要因についてのストーリーでもあるのです。