
システマティック運用による高格付け社債投資:引き続き鍵を握るファクター規律
- 第2四半期はファクターに基づく規律ある運用がリターンを押し上げました。SAFIは、地政学的ショック、イールドカーブの変動、クレジット・スプレッドの変化に見舞われる中でも、データに忠実な運用を堅持しました。バリュー・ファクターに支えられ、両戦略ともプラスの超過リターンを生み出しました。
- ベンチマークとの高い整合性を維持しながら、アルファを創出しました。SAFIは設定来、マクロ経済見通しに基づく大胆な投資判断や高いトラッキングエラーに依存することなく、アクティブのクレジット運用会社と比較して競争力のある超過リターンと高いインフォメーション・レシオを実現しています。
- 下方リスクの抑制が重要な差別化要因です。SAFIの規律あるシステマティックなプロセスにより、両戦略は多くの伝統的なアクティブ運用会社が経験したような深刻なアルファのドローダウンを回避しており、不透明な市場環境におけるSAFIの重要性を裏付けています。
第2四半期はアルファ・ファクターが下支えに
第2四半期も、地政学的な変動が引き続き金融市場の主要テーマとなりました。イランでの戦争が市場心理の重しとなり、インフレ懸念を一段と強めました。投資適格社債のスプレッドは、4月の停戦発表と、それに続く6月に締結された覚書を受けて過去最低水準まで縮小しました。しかし、6月下旬に米国とイランが攻撃の応酬を繰り広げたことでスプレッドは再び拡大しました。
紛争の再激化とAI関連の債券発行規模に対する懸念の高まりを受けてクレジット・スプレッドが再拡大する一方、米連邦準備制度理事会(FRB)が政策金利を据え置いているため、イールドカーブの短期ゾーンは安定的に推移しています。一方、ホルムズ海峡の事実上の封鎖が物価上昇圧力の一因となる中、インフレ懸念を反映して、イールドカーブの長期ゾーンは大幅にスティープ化しました。6月30日までの3カ月間で、中期および長期ゾーンの利回りは40~50ベーシスポイント(bp)上昇しています。
SAFIの運用プロセスの規律が試される局面
2026年上半期は、不確実性が著しく高まる局面において、当社の規律あるシステマティック・アクティブ債券運用(SAFI)アプローチの有効性を検証する貴重な機会となりました。日々のニュースに惑わされることなくファクター・データに依拠することで、当社はトラッキングエラーを低く抑えながら、一貫してアルファを創出することができました。システマティック投資適格(HQ)中期社債戦略は、2026年1~6月まで毎月ベンチマークを上回り、期間全体で30bp超の超過リターンを上げました。SAFI HQ長期戦略は6カ月のうち4カ月でベンチマークを上回り、同期間に91bpの超過リターンを上げました。
2023年末にSAFIアプローチを導入して以来、SAFI HQ中期および長期戦略は、手数料(運用報酬)控除前でそれぞれ年率+72bp、+100bpの超過リターンを創出しており、インフォメーション・レシオ(IR)はそれぞれ2.8、2.0となっています。
図表1:第2四半期もSAFI設定来の好調なパフォーマンスが継続
| 中期(1~10年)ポートフォリオ |
| 長期(10年超)ポートフォリオ |
|
| |||||
| 四半期 | 年初来 | 1年 | 2年 | SAFI戦略 | 四半期 | 年初来 | 1年 | 2年 | SAFI戦略 |
システマティック米国投資適格社債(運用報酬控除前) | 0.90 | 0.90 | 4.35 | 6.30 | 5.08 | 2.27 | 1.67 | 5.46 | 5.45 | 2.67 |
ベンチマーク | 0.78 | 0.59 | 3.81 | 5.65 | 4.35 | 1.99 | 0.76 | 4.43 | 4.53 | 1.67 |
超過リターン(運用報酬控除前) | 0.12 | 0.32 | 0.54 | 0.66 | 0.72 | 0.28 | 0.91 | 1.03 | 0.92 | 1.00 |
システマティック米国投資適格社債 | 0.85 | 0.81 | 4.16 | 6.11 | 4.89 | 2.23 | 1.58 | 5.27 | 5.26 | 2.49 |
ベンチマーク | 0.78 | 0.59 | 3.81 | 5.65 | 4.35 | 1.99 | 0.76 | 4.43 | 4.53 | 1.67 |
超過リターン(運用報酬控除後) | 0.08 | 0.22 | 0.35 | 0.46 | 0.54 | 0.24 | 0.82 | 0.84 | 0.74 | 0.82 |
トラッキングエラー・ボラティリティ |
|
| 0.13 | 0.18 | 0.26 |
|
| 0.59 | 0.50 | 0.50 |
インフォメーション・レシオ |
|
| 4.20 | 3.70 | 2.82 |
|
| 1.74 | 1.85 | 2.01 |
出所:State Street Investment Management、2026年6月30日時点。システマティック米国投資適格社債ポートフォリオは、2023年12月31日付でSAFI運用プロセスに移行しました。
記載されたパフォーマンス・データは過去の実績です。過去の運用実績は将来のリターンを保証するものではありません。1年未満の期間のパフォーマンスは年率換算されていません。ここに記載されているパフォーマンス数値は、運用報酬控除前および控除後の両方で提供されています。運用報酬控除前の数値にはアドバイザリー報酬やその他の手数料の控除が反映されておらず、運用報酬控除後の数値にはそれらの控除が反映されています。これらの手数料はリターンを減少させる可能性があります。記載されているパフォーマンスは、本投資戦略を用いたすべての一任口座で構成されるコンポジットの実績です。上記の情報は、本コンポジットのグローバル投資パフォーマンス基準(GIPS)に準拠したプレゼンテーションに対する補足情報とみなされます。このプレゼンテーションは追補に掲載されているか、以前に提示されています。GIPSプレゼンテーションは、ご要望に応じて提供いたします。
* 設定日:2023年12月31日。ファンドはこれ以前から運用されていますが、SAFIアプローチによる運用ではありません。SAFI中期戦略のベンチマークはBloomberg Intermediate Corporate ex Baa Index、SAFI長期戦略のベンチマークはBloomberg Long Corporate A+ Indexです。
第2四半期はバリュー・ファクターの強さがモメンタムの低調を相殺
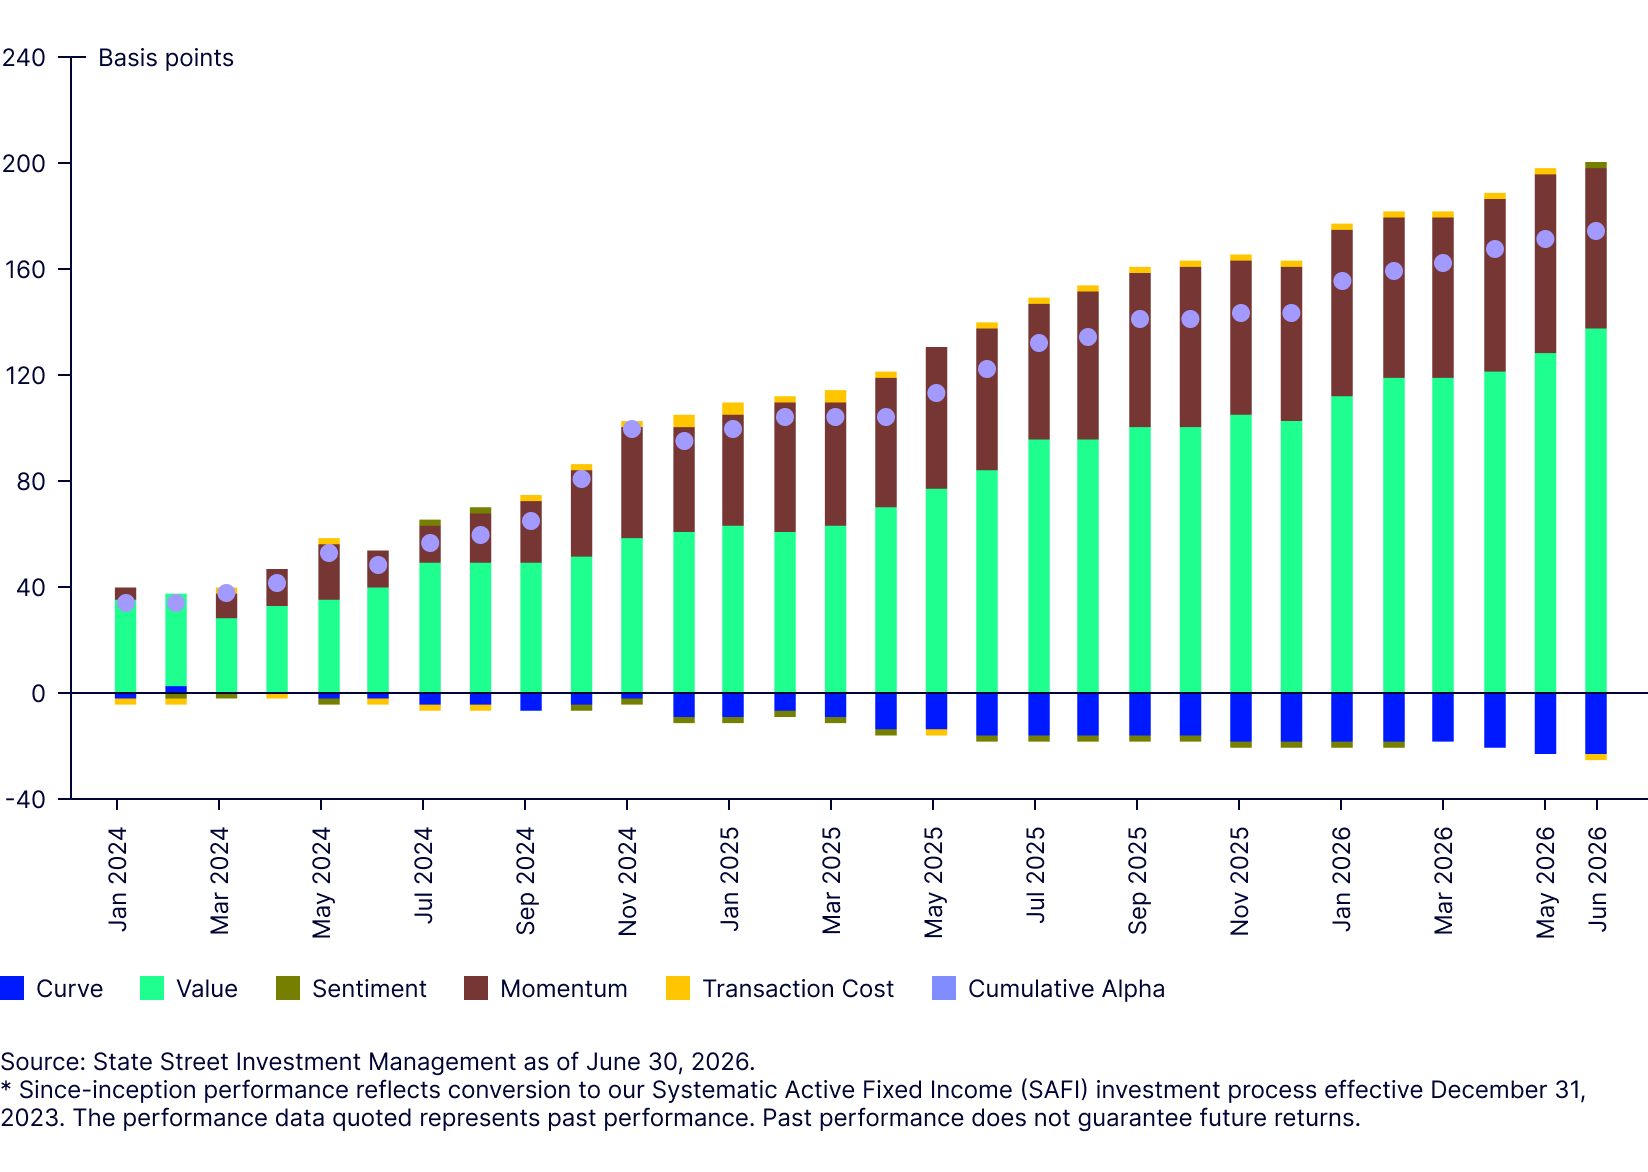
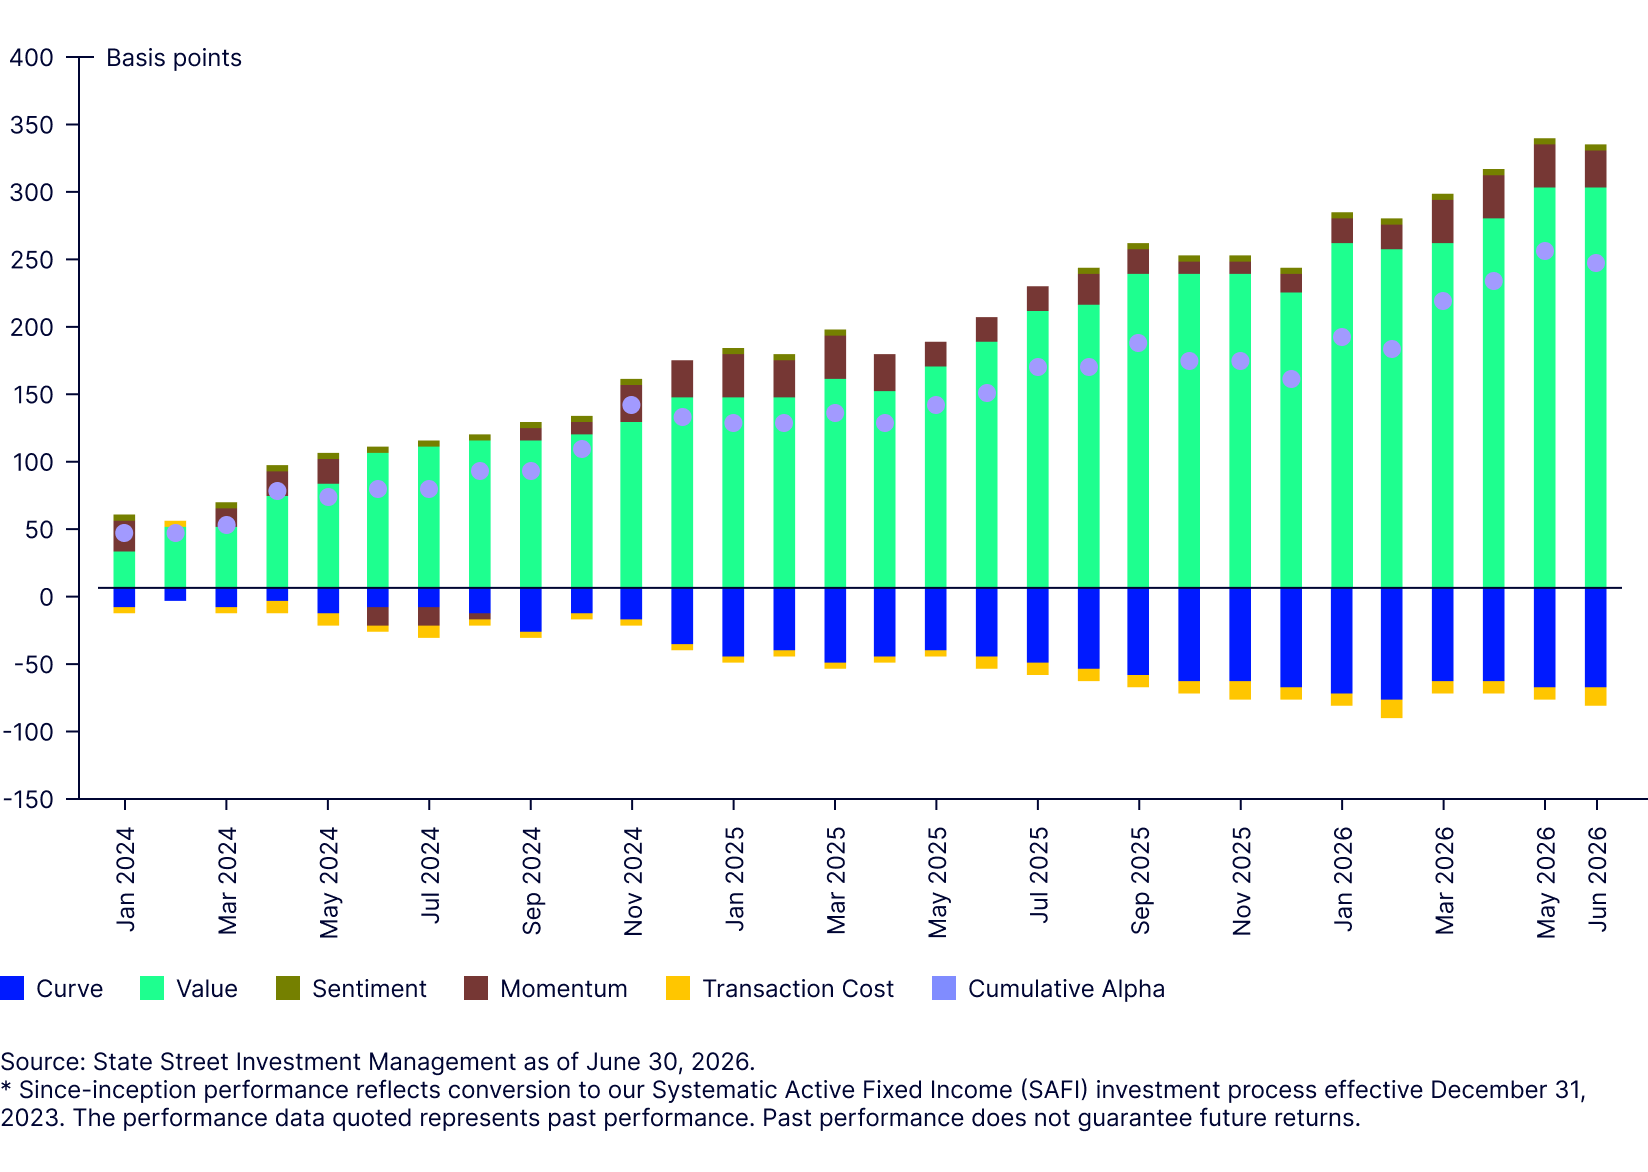
第2四半期のパフォーマンスに最も大きく寄与したのははバリュー・ファクターであり、中期戦略に+17bp、長期戦略に+41bpの寄与をもたらしました。モメンタム・ファクターのパフォーマンスが低調で、中期戦略への寄与が+1bpにとどまり、長期戦略への寄与が-6bpとなったことを踏まえると、これは重要な成果でした。
これに先立つ第1四半期は、モメンタムが良好なパフォーマンスを上げました。特に、イランでの戦争勃発を受けてクレジット・スプレッドが急拡大した3月に、その効果が顕著でした。これは、ストレスの高い市場環境で下振れの影響を和らげるという、当社が想定するモメンタム・ファクターの動きと合致しています。これらのアルファ・ファクターは相互に作用することで、規律ある運用プロセスと、お客様にとってより安定した運用成果をもたらす支えとなっています。
図表2a:SAFI HQ中期戦略の設定来累積アルファに対するファクター別寄与
図表2b:SAFI HQ長期戦略の設定来累積アルファに対するファクター別寄与
アクティブ運用会社に対して競争力のある運用成果
当社が実際に運用するSAFI戦略の運用実績は、主要なアクティブ・クレジット運用会社と比べて一貫して遜色のない水準にあります。設定来のアルファは、運用報酬控除前ベースで、長期戦略が上位10%、中期戦略が上位3分の1に近い位置にあります。特に重要なのは、単発的なマクロ経済見通しや重大な下方リスクを招きかねないベンチマークからの大幅な乖離に依存せず、このアウトパフォーマンスを実現している点です。SAFIでは、ファクター・エクスポージャーを最大化し、追加的なアルファの獲得を目指しています。その結果、両戦略のインフォメーション・レシオは、アクティブ・クレジット運用会社のユニバースにおいて、上位5%以内、またはそれに近い水準にあります(図表3)。
図表3:アクティブ・クレジット運用会社ユニバースとの比較によるパフォーマンス指標(2024年1月~2026年6月)
米国社債 | 超過リターン | %ランク | トラッキング エラー | %ランク | インフォメーション・レシオ | %ランク | アルファの最大ドローダウン | %ランク |
State Street システマティック投資適格社債中期戦略 | 0.72 | 37 | 0.26 | 16 | 2.77 | 5 | -0.05 | 2 |
25パーセンタイル | 0.84 | 0.31 | 1.98 | -0.17 | ||||
中央値 | 0.57 | 0.44 | 1.36 | -0.31 | ||||
75パーセンタイル | 0.34 | 0.62 | 0.69 | -0.56 |
米国長期クレジット社債
米国長期クレジット社債 | 超過リターン | %ランク | トラッキング エラー | %ランク | インフォメーション・レシオ | %ランク | アルファの最大ドローダウン | %ランク |
State Street システマティック投資適格社債長期戦略 | 1.00 | 9 | 0.51 | 53 | 1.96 | 6 | -0.27 | 39 |
25パーセンタイル | 0.64 | 0.31 | 1.48 | -0.21 | ||||
Median | 0.41 | 0.47 | 0.77 | -0.37 | ||||
75パーセンタイル | 0.10 | 0.65 | 0.22 | -0.59 |
出所:eVestment、State Street Investment Management、2026年6月30日時点。パフォーマンス分析には、2023年12月31日~2026年6月30日の運用報酬控除前の月次データを使用しています。運用報酬控除前のパフォーマンスは取引コストを反映していますが、お客様が負担する運用報酬やその他の手数料・費用は反映しておらず、これらはリターンを低下させます。記載されたパフォーマンス・データは過去の実績です。過去の運用実績は将来のリターンを保証するものではありません。
下方リスク抑制の重要性
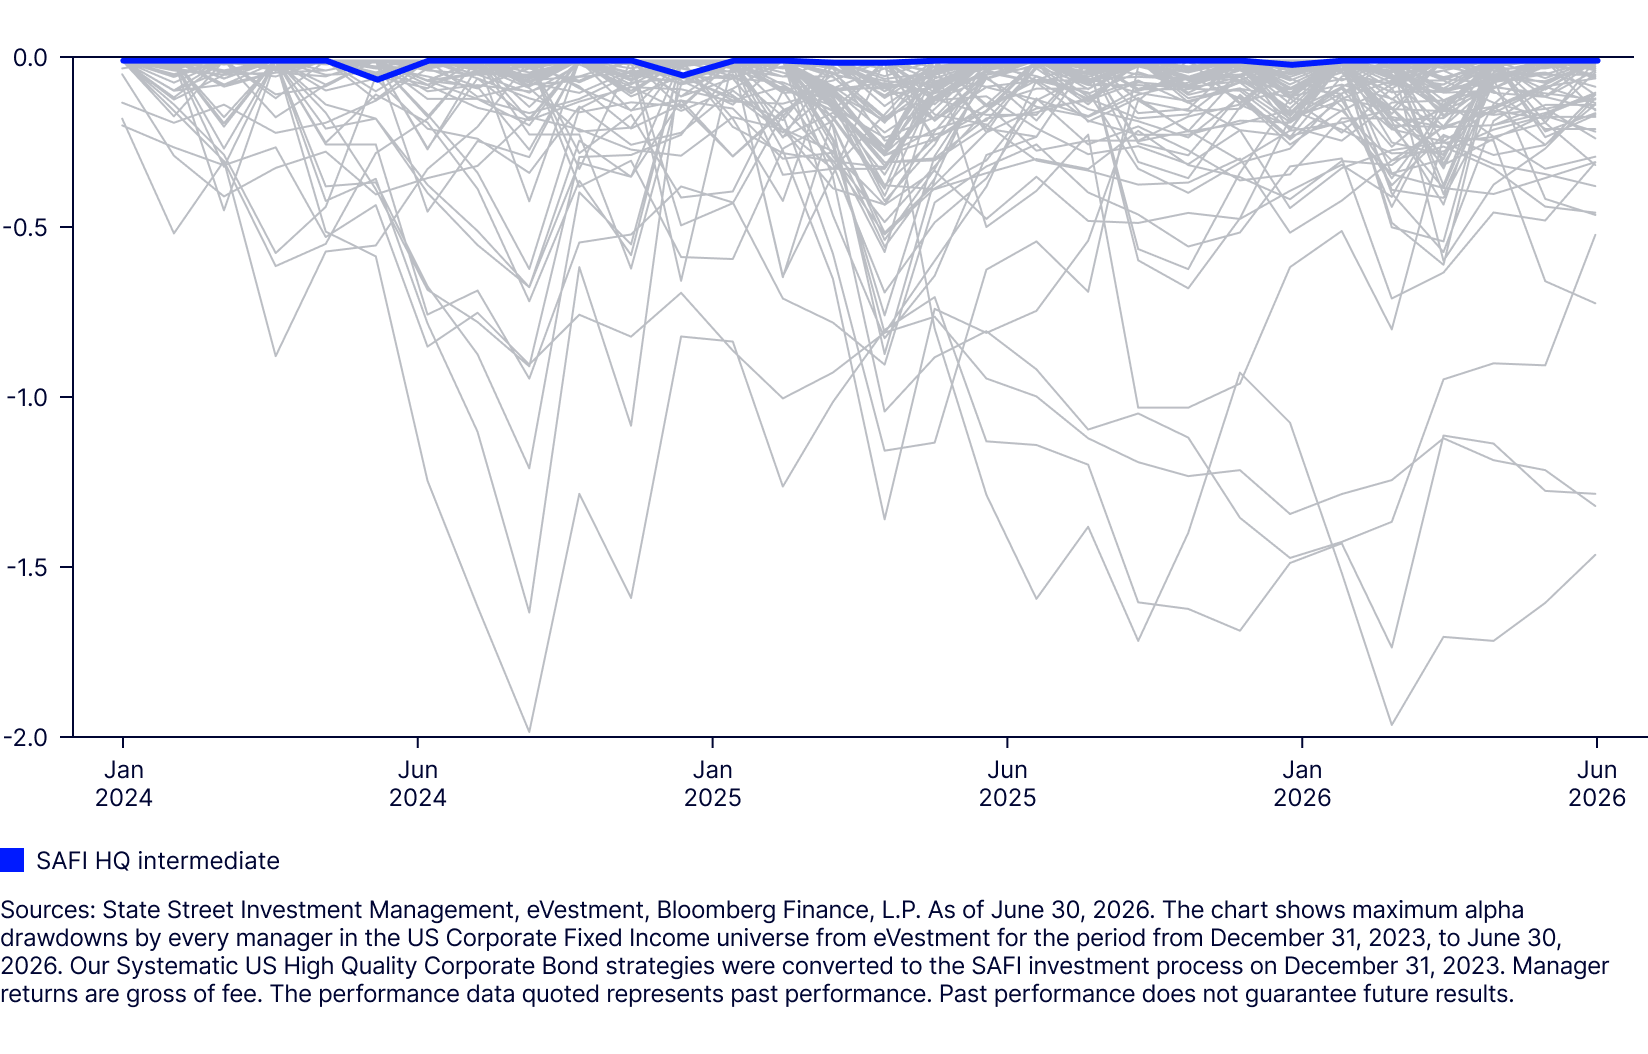
アウトパフォーマンスは重要ですが、そこに至る過程も重要です。厳しい市場環境では下方リスク抑制の重要性はいくら強調してもし過ぎることはありません。これは当社のSAFI戦略の大きな特徴となっています。2024年1月~2026年6月において、当社のSAFI HQ中期戦略のアルファの最大ドローダウンは-5bpでした。これは、eVestmentの米国社債ユニバースの平均である-49bpと比べて90%下回っています。
モメンタムおよびセンチメント・ファクターは、発行体の状況悪化が深刻化する前に、当該発行体へのポートフォリオ・エクスポージャーを減らすのに役立ちます。その実際の効果を確認するため、図表4では米国社債ユニバースに属するすべての運用会社のアルファのドローダウンを示しています。多くのアクティブ運用会社が同時期にドローダウンに陥る傾向が見られた一方、特に2025年初めおよび2026年3月には、機動的かつ規律あるSAFIの運用プロセスは、感情に左右されずデータに従ったことで、過去2年半に発生したドローダウンのほぼすべてを回避しました。
図表4:米国社債ユニバースにおけるアクティブ運用会社別のアルファ・ドローダウン(2024年1月~2026年6月)
ファクター・データに従い、低いトラッキングエラーで力強いパフォーマンスを実現
ここ数カ月の運用成果は、SAFIの規律あるファクター主導型運用プロセスの強みを改めて示しました。地政学的ショック、イールドカーブの変動、スプレッドの変化に見舞われる中でも、両戦略は日々のニュースではなくデータに忠実な運用を続け、ベンチマークからの乖離を低く抑えながら、プラスの超過リターンを上げ続けました。
当社のSAFI戦略は設定来、アクティブ・クレジット運用会社と比較して競争力のある超過リターンと高いインフォメーション・レシオを達成するとともに、多くの伝統的な運用アプローチが経験したような深刻なアルファのドローダウンを回避してきました。一貫したアルファ、低いトラッキングエラー、そして下方リスクの抑制という組み合わせが、不透明な市場環境において当社のSAFIアプローチが提供する中核的な価値です。
SAFIに関するその他のインサイトや、State Street Investment ManagementのSAFIの詳細については、当社のウェブサイトをご覧ください。