
クレジット投資におけるシステマティック運用の有効性
当社は、今こそがクレジット投資に対してシステマティック運用を行うべきタイミングだと考えています。テクノロジー、電子取引、クレジット市場の効率化が進み、システマティックなファクター・ベースの投資手法による付加価値の獲得が可能になりました。このアプローチは、ファンダメンタルズ重視のアクティブ債券運用へのアロケーションに対して有効な分散手段にもなり得ます。
複数年にわたる運用実績のトラックレコードに加え、学術的なデータ¹も、クレジット投資におけるファクター・ベースのシステマティックな運用アプローチが、幅広いベンチマーク指数をアウトパフォームできる可能性を示しています。さらに、システマティック運用は、投資家に以下のような大きなメリットをもたらすことが可能です。
- 一貫性と再現性を備えたシグナルに基づく超過リターン
- ファンダメンタルズ重視のアクティブ運用とは異なる分散効果のあるアルファ特性
- 機動的な運用プロセスによる強固なダウンサイド・プロテクション
こうした結果に重要な役割を果たすのが、幅広い証券ユニバースにわたり、高い頻度でシグナルが更新されることです。電子取引やポートフォリオ取引といったクレジット市場の技術革新により、社債取引の透明性とスピードが向上し、今日ではシステマティック戦略を効果的に実行できる環境が整っています。
ただし、システマティック・アクティブ債券運用(SAFI)が持つ潜在的なメリットを引き出すには、高度な運用スキルが必要です。
以下では、その実践方法についてさらに詳しく説明します。
クレジット市場におけるアルファ創出を支えるファクターベース・シグナルの有力な実証結果
投資適格社債のユニバースの中には、他の発行体や債券より優れた特性、あるいは逆に劣る特性を持つものが含まれます。例えば、企業の収益性や負債の水準といったファンダメンタルズが社債価格に十分に反映されていないケースがあります。あるいは、市場のセンチメントによっては、異なる企業群を選好する場合もあります。アウトパフォーム(あるいはアンダーパフォーム)につながる可能性のある個々の特性をアルファ・ファクターとして特定し、ポートフォリオのウェイト調整に利用することができます。
システマティック戦略ではアルゴリズムを用いて、投資ユニバースに含まれるすべての証券をそれぞれのファクターへのエクスポージャーに基づいて評価し、ポートフォリオに最適なポジションを構築します。投資適格社債市場においては、バリュー、モメンタム、センチメントの3つのアルファ・ファクターが特定され、その有効性が確認されています²。
バリューに注目
アルファ・ファクターとしてのバリューの特徴を見るため、過去のパフォーマンスを検証しました。バリューは、発行体のファンダメンタルズの違いを調整したうえで、信用力、セクター、満期といった債券特性が類似する債券グループ内で比較して、その債券の魅力度、すなわち割高または割安であるかを評価するものです。
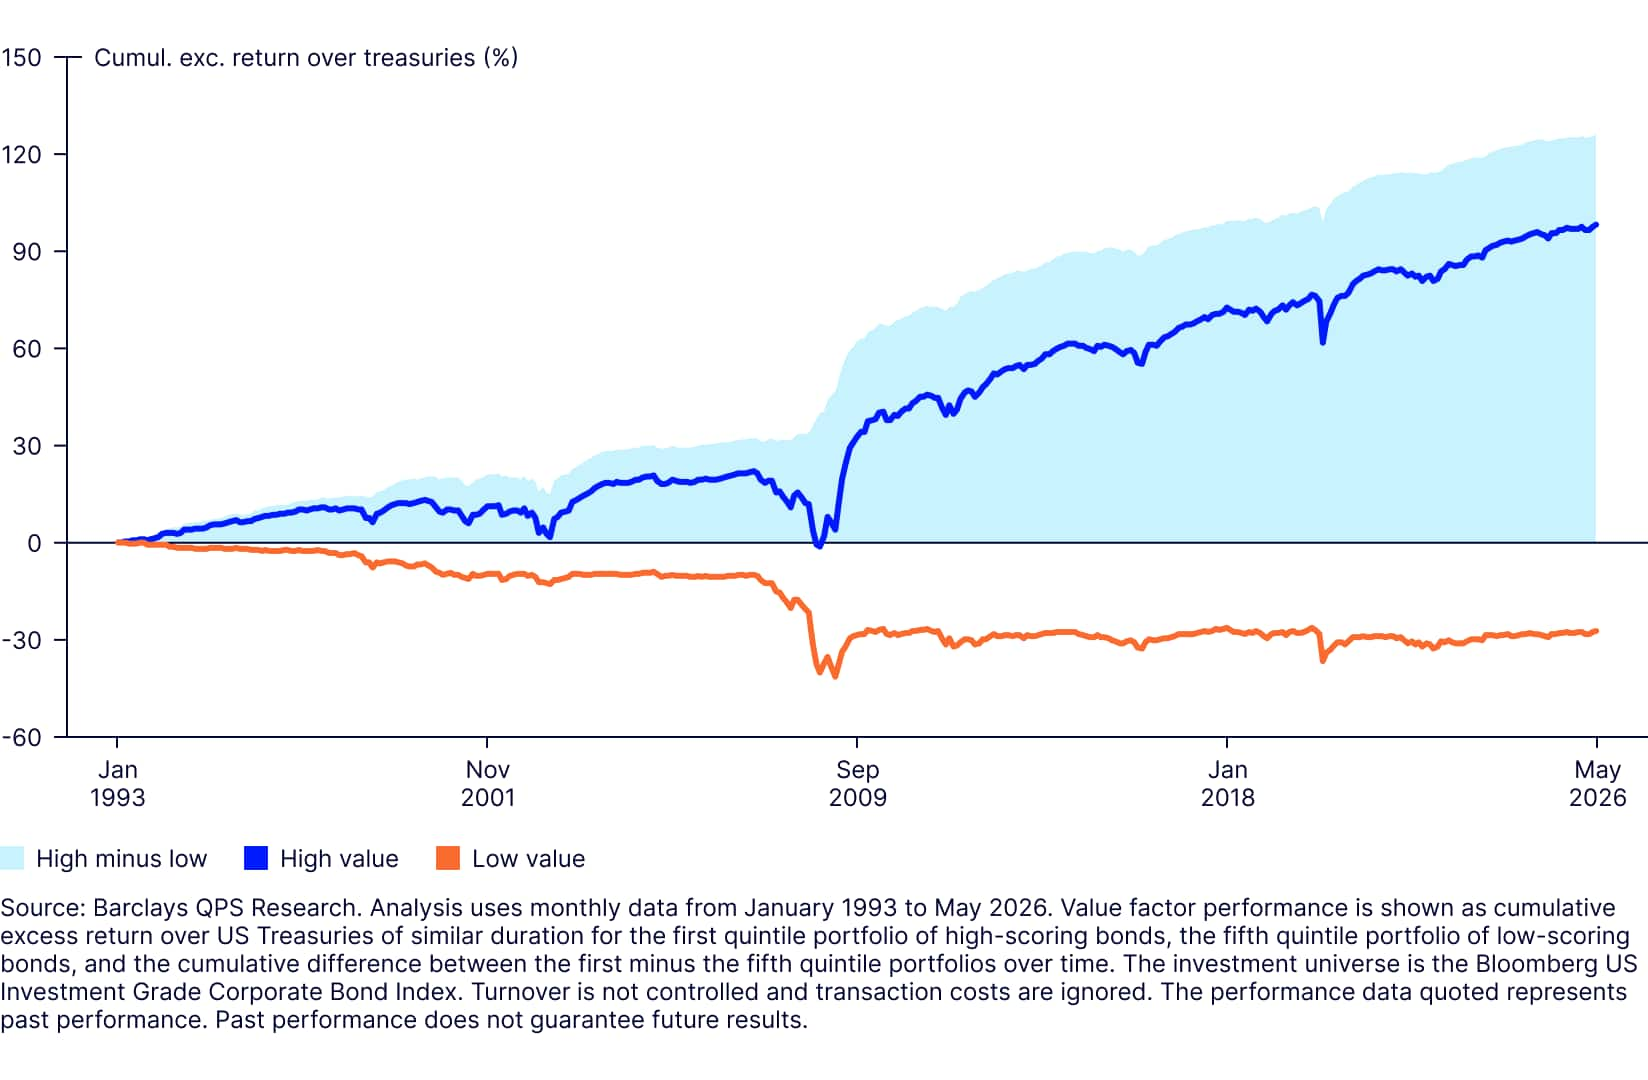
単純なパフォーマンス検証として、債券ユニバースをバリュースコアに基づく五分位別のポートフォリオに分け、数か月ごとのリターンを測定しました。図表1は、バリュースコアが最も高い上位20%の高バリューポートフォリオ、スコアが最も低い下位20%のポートフォリオ、そして高バリューと低バリューのポートフォリオの差について、1993年以降の累積超過リターンのパフォーマンスを示しています(超過リターンはデュレーションが同程度の米国債との比較で算出)。
この分析結果はバリュー・シグナルの予測力を示しています。高バリュー債券のパフォーマンスは、低バリュー債券を一貫して上回り、その結果、平均超過リターンもインフォメーション・レシオも高位となっています。
図1:バリュースコアの高い債券はアウトパフォーム
同様に、モメンタムおよびセンチメントのシグナルをアルファ・ファクターとして利用し、バリュー・シグナルを補完することもできます。バリュー、モメンタム、センチメントを組み合わせた複合シグナルは、社債市場において、良好なインフォメーション・レシオを伴う安定的かつ有意なアルファを生み出すことを示してきました(2026年第1四半期コメントを参照)。
シグナルの強みを引き出す: 実践から得られる教訓
システマティック戦略は、定量シグナルをポートフォリオ構築に組み入れることから、データ分析と運用実務の両面で高度な専門性が求められます。つまり、運用会社がSAFIを効果的に実行し、そのメリットを引き出す専門性です。システマティック・アクティブ運用は、シグナルに基づいて魅力度の高い証券への配分を増やし、魅力度が低いとみなされる証券への配分を減らすことで、指数をアウトパフォームすることを目指します。この戦略は、次の3つの目的達成のため、ルールに基づく意思決定を行います。
- 高スコア債券へのエクスポージャーを最大化するため、証券ユニバース全体にわたり、投資機会を継続的に評価します。
- 規律性の高いリスク管理を実施することにより、発行体への集中やベンチマークのリスクエクスポージャーからの乖離を抑え、意図しないリスクを回避するとともに、ベンチマークのリターンから想定外に大きく乖離する可能性を制限します。
- 各取引から期待されるメリットとコストのバランスを取ることで、不必要な売買を抑制します。
こうした抑制策によって、ポートフォリオの運用成果が意図しない市場リスクへのエクスポージャーではなく、発行体と個別証券の選択によってもたらされるようになります。
当社のSAFIによる運用実績は、バリューをはじめとする有効性が実証された定量シグナルへのエクスポージャーを最大化することが、投資家に良好な成果をもたらすことを示しています。
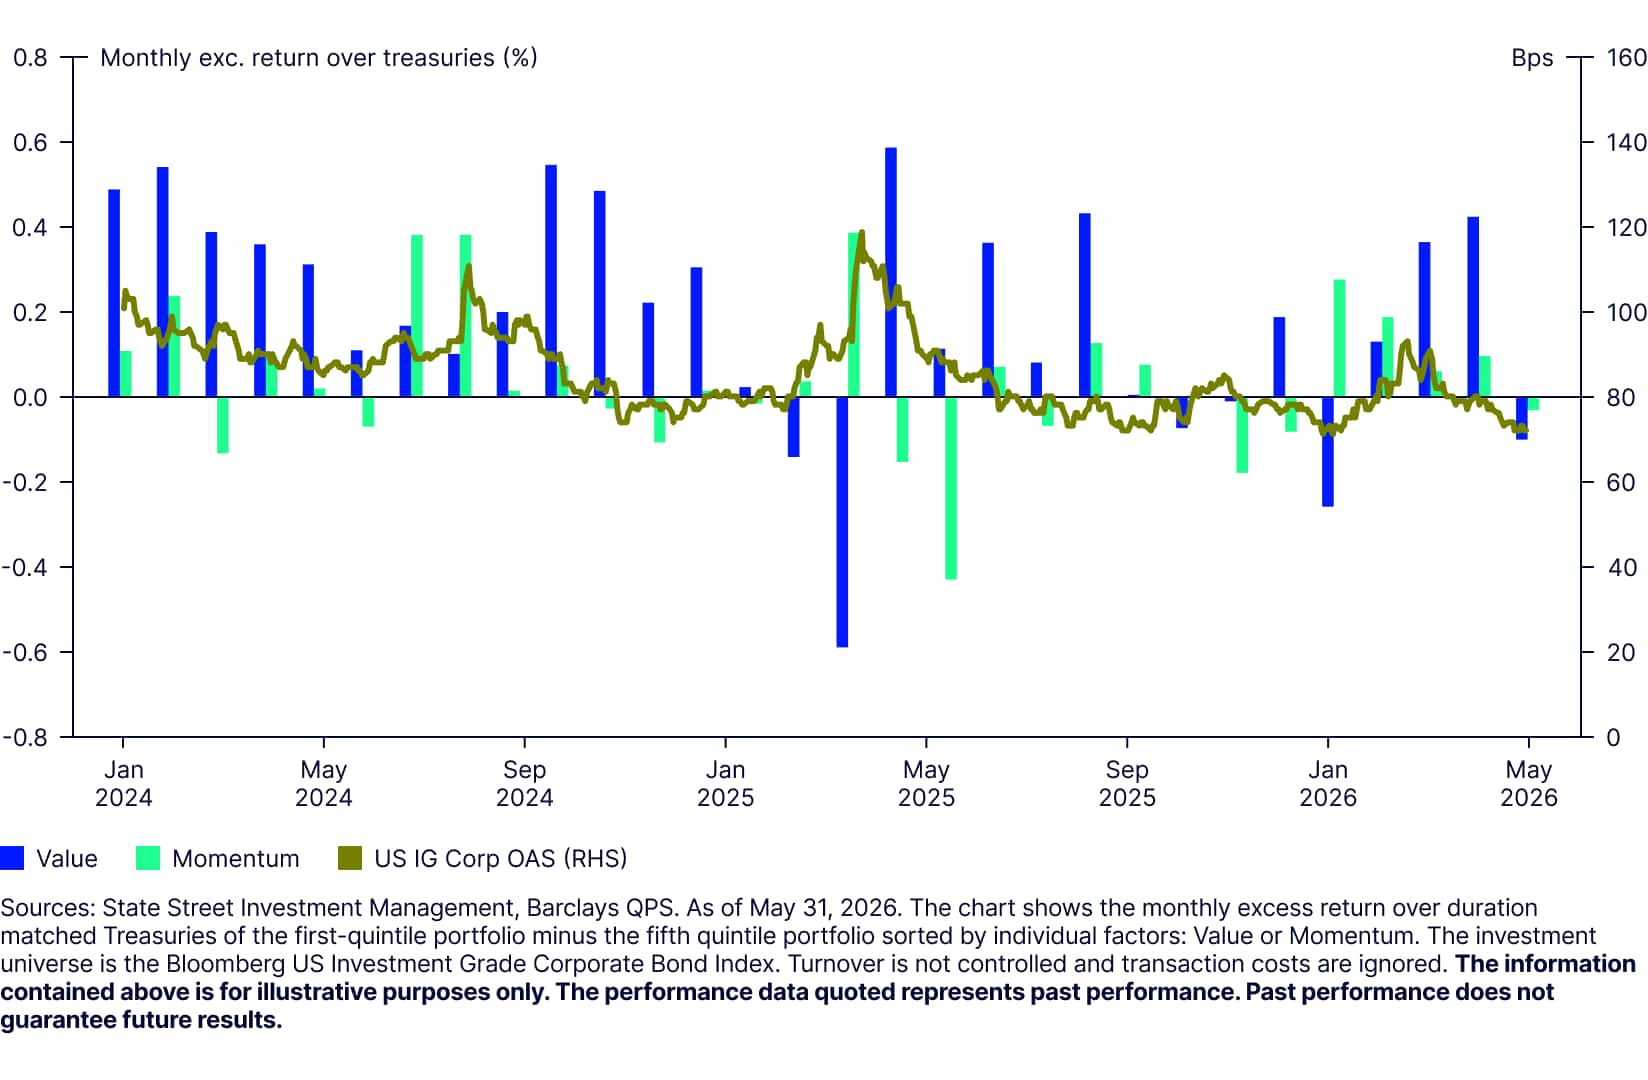
図2:バリューとモメンタムは異なる動きを示し、SAFIの市場サイクルを通じたアウトパフォーマンスに寄与
SAFIはアクティブ・ファンダメンタル・クレジット戦略に対する重要な分散手段
SAFIは、システマティック戦略の超過リターンがアクティブ運用の社債ポートフォリオとの相関性が低いことから、ポートフォリオに分散効果をもたらすことを示してきました。これは、投資適格債とハイイールド債のスプレッドが過去最もタイトな水準近くにある現在において、重要な特性です。SAFI米国投資適格(HQ)社債戦略について、2023年12月31日~2026年3月31日におけるアクティブ戦略との相関係数の平均を見ると、HQ中期社債戦略で0.3、HQ 長期社債戦略では0.2でした。
当社のファクター分散型投資アプローチは、相関性が限定的な三つのファクターに基づいています。このアプローチにより、SAFIは戦略設定来、さまざまな市場環境において良好な成果を上げてきました。図表2で示すように、クレジット・スプレッド拡大局面ではどの期間でも、バリューが苦戦する中で、モメンタムがアウトパフォームしました。
SAFIのアプローチは、市場のドローダウン局面においてダウンサイド・プロテクションを提供してきました。また、その分散効果によって、ポートフォリオ全体を包括的に構築する上で、ファンダメンタルズ重視のアクティブ運用を補完する有力な手段となっています。
結論
SAFIのアプローチは、投資家に次のようなメリットをもたらすことができます。
- データに基づく一貫した超過リターン
アルファ・ファクターに基づく定量シグナルは、クレジット市場における魅力度の高い投資機会と低い投資機会を見分けるのに役立ち、ベンチマーク指数を上回るリターンをもたらす可能性があります。
- 分散効果のあるアルファ特性。
システマティック戦略は、複数のアルゴリズムに基づくシグナルを用いて運用成果を生み出すことで、差別化された超過リターン特性を提供することができます。システマティック戦略のパフォーマンスは、社債指数の超過リターンとの相関が高くなる傾向がある多くのファンダメンタルズ重視のアクティブ戦略を補完することができます。 - ドローダウンの影響を抑えるよう設計された機動的な運用プロセス
シグナルスコアを頻繁に更新するとともに、スコアの最大化という明確な目的関数を設定することで、ポートフォリオは市場、セクター、発行体の状況変化に常に迅速に対応できます。また、広く知られている投資家の行動バイアスに左右されることもありません。
システマティック投資にも、他のすべての投資手法と同様に一定のリスクがあります。システマティック・アプローチに伴うリスクの一つは、特定のシグナルで高い(低い)スコアを出す債券へのエクスポージャーが、時として偽陽性または偽陰性、すなわち誤った判断につながり、アンダーパフォーマンスを招く恐れがあることです。例えば、バリュースコアが高く、同類の債券と比較して割安と判定された債券が、その後さらに割安になることもあります。
モメンタムおよびセンチメントのファクターは、こうした「バリュートラップ」を回避する役割を果たすことが期待されていますが、100%の成功率を長期にわたって達成するわけではありません。このアプローチの目的は、ポートフォリオ全体におけるパフォーマンス寄与度の分布において、左方のテールリスクを抑制すると同時に、その分布を上方へ押し上げることにあります(例としては、「SAFI turns 2: Delivering consistent alpha, controlled risk」を参照下さい)