
セクター市場見通し:2026年第4四半期
当社による前回の四半期アップデート以降、マクロ情勢は厳しさを増しています。これは、エネルギー価格高騰、債券利回り上昇、地政学的リスクの高まり、米連邦準備制度理事会(FRB)の次の動きをめぐる不透明感が再燃していることが背景にあります。一方、これらの逆風にもかかわらず、米国経済は引き続き底堅さを見せており、米国債利回りの上昇が株式のバリュエーションを圧迫しているにもかかわらず、基調的な経済成長と企業業績のファンダメンタルズは堅調さを保っています。
US Sector Strategy & Research team
高所得世帯と中・低所得世帯の間で消費にばらつきがみられるものの、当社は米国経済が今後6~12カ月間にわたり堅調さを維持すると予想しています。健全な企業バランスシート、堅調な設備投資、そして依然として拡大局面にある製造業が引き続き成長を支えています。米国経済は、AIインフラ投資、資本形成を後押しする財政インセンティブ、および防衛関連投資がけん引する力強い投資サイクルからも恩恵を受けており、これらの需要源は、多少の金利上昇からさほどの影響は受けないと思われます。
企業利益にも底堅さがみられます。好調な第2四半期決算シーズンを受けて、2026年のS&P 500指数の利益成長率見通しは32%まで上昇しました。同指数は2027年についても、ほとんどのセクターで利益予想が上方修正されていることを背景に、4年連続で二桁の利益成長を達成すると見込まれています。1 情報技術セクターが引き続き利益成長をけん引していますが、AI投資サイクルの恩恵は徐々に他のセクターにも広がっています。電力、データセンター建設、工業およびインフラ関連事業など、AI導入を支える物理的インフラを提供する資本財セクターで引き続き需要が高まっています。
同時に、金利の上昇が重しとなり、資本の集約度と資本コストの上昇が多くのAIインフラ関連銘柄のバリュエーション調整を引き起こす要因となっていますが、基調的なファンダメンタルズは改善を続けています。AIインフラの需要がピークに近付いている証拠はほとんど見られず、AIモデルの低コスト化と性能向上は引き続き、AIの導入による経済合理性を高めています。一方で、供給制約は電力確保、データセンター容量、関連インフラにますます集中し、AIインフラ構築を支える企業の価格決定力が強まっています。堅調な利益、持続的な需要、より妥当なバリュエーションの組み合わせは、AIエコシステムの恩恵を受ける主要企業の良好な見通しを引き続き支えています。
地政学的不透明感と、エネルギー供給の混乱が長引くリスクは、依然として短期的な相場変動の重要な要因であり、エネルギー価格を高止まりさせる可能性があります。ただし、価格上昇が需要を弱める可能性があるため、さらなる価格上昇を維持するのは難しい可能性があります。一方で、米国とイランの対立が持続的に解決すれば、直近の上昇分の大半が帳消しとなる可能性もあります。従って、それらの要因は、当社のセクター判断を支える中期的な利益見通しを大幅に変えるというよりも、短期的なインフレと市場のボラティリティに影響を与える公算がより大きいと考えます。
当社の全体的なセクターポジションにほぼ変化はなく、当社の見方を支えるファンダメンタル要因は依然として健在との確信を反映しています。一つの例外が素材セクターであり、同セクターを「中立」に格下げします。要因は、同セクターの利益見通しの軟化、金利上昇下で貴金属の価格上昇余地が縮小していること、および米ドルの減価(ディベースメント)に対する懸念の後退により、リスク・リターンのバランスがより均衡していることが挙げられます。
図表1:セクター市場見通しの概要
| セクター | 見解 | 変更 | 変更点とその根拠 |
| 情報技術 | ポジティブ | — | 金利上昇と資本集約度の高まりに伴うリスクはあるものの、持続的なAI需要、導入と収益化の加速、幅広い業績予想の上方修正、バリュエーションの魅力度向上によって、同セクターが引き続き市場を牽引していくとみており、当社はポジティブの評価を維持しています。 |
| コミュニケーション・サービス | 中立 | — | デジタル広告とAIの収益化がインタラクティブ・メディアを引き続き支えている一方、高水準のAI投資への支出、業績見通しに対するセンチメントの弱さ、通信・メディア全般の構造的課題によってリスク・リターンのバランスが均衡しているため、中立を維持しています。 |
| 金融 | ポジティブ | — | 堅調な融資の伸び、資本市場での取引活発化、規制面の追い風が続いているため、ポジティブを維持しています。また、市場は将来の利上げを過度に織り込んでおり、最近のイールドカーブのフラット化も、信用サイクルの流れを失速させるほどのものではないとみています。 |
| 不動産 | 中立 | — | 複数のサブセクターでファンダメンタルズが改善する一方、高金利が逆風となっており、両者が均衡していることから中立を維持しています。 |
| 一般消費財 | ネガティブ | — | 消費者の購買余力が逼迫し、消費支出にばらつきがあることに加え、インフレの高止まりと高金利による負担増が同セクターの成長見通しの重しとなっているため、ネガティブの見解を維持しています。 |
| 生活必需品 | ネガティブ | — | 消費者への圧力、販売数量の低迷、主要サブセクターにおけるカタリストの不足が続く一方、これらの逆風を相殺するほどバリュエーションに魅力がないため、ネガティブを維持しています。 |
| 資本財 | ポジティブ | — | AI主導の投資、製造業の回復の広がり、防衛支出の増加が、持続的で裾野の広い成長を引き続き支えているため、ポジティブな見方を維持しています。 |
| 素材 | 中立 | ↓ | 業績見通しに対するセンチメントの悪化、高金利環境下における貴金属の上昇余地の縮小、米ドル価値の低下を巡る懸念が後退してリスク・リターンのバランスがより均衡したことから、同セクターの見通しをポジティブから中立に引き下げます。 |
| エネルギー | 中立 | — | 地政学的な不確実性とエネルギー供給途絶リスクにより、原油価格は短期的に高止まりするとみられるため、中立を維持しています。ただし、米国とイランの紛争が持続的に解決すれば、直近の上昇が反転し、長期的なリスク・リターンのバランスはより均衡する可能性があります。 |
| 公益事業 | 中立 | — | 料金負担、政治、金利を巡る圧力が続く一方、バリュエーションの魅力度向上と投資家のポジションの混み合いの緩和がさらなる下落を抑える可能性があるため、中立を維持しています。また、中間選挙後には政治的なノイズが和らぐ可能性もあります。 |
| ヘルスケア | ポジティブ | — | 強力なバイオ医薬品イノベーション、より鮮明になったライフサイエンス・ツールおよびサービスの回復、マネージドケアを巡る動向の改善を背景に、ファンダメンタルズの改善が引き続き進んでいることからポジティブな評価を維持しています。 |
出所:ステート・ストリート・インベストメント・マネジメント、2026年9月28日時点。緑色の網掛けはポジティブな見方、オレンジ色の網掛けはネガティブな見方を示しています。
今四半期に当社が最も有望視するセクターは情報技術、資本財、ヘルスケアです。情報技術セクターは息の長いAI投資サイクルから引き続き恩恵を受けています。資本財セクターについても、設備投資の増加、製造業活動の拡大、防衛支出、AI関連のインフラ構築を背景に、引き続き有望とみています。ヘルスケアセクターは、イノベーション主導の成長と不確実なマクロ環境下におけるディフェンシブな特性を通じて、上記の循環的な投資機会を補完するものと思われます。
情報技術:AI普及と業績モメンタムが引き続き強力な追い風に
四半期展望:金利と資本コストの上昇はリスク要因ですが、当社は同セクターに対してポジティブな見方を維持しています。要因は、息の長いAI需要、AIの導入と収益化の加速、幅広い企業の業績上方修正、および魅力的なバリュエーションが引き続き同セクターの優位性を支えていることです。
投資家の間では依然としてAI設備投資の拡大が持続するか否かが議論されている一方、当社は、需要と収益化を裏付けるエビデンスが増えており、引き続き同セクターの良好な見通しを支えていると考えます。米国企業のAI導入は増え続けており、2トークン価格とタスク当たりコストの低下に伴い、大規模言語モデル(LLM)の利用が急増しています。3より低コストなオープンウェイト型モデルは幅広いタスクにおいてコスト効率の高い選択肢を提供し、カスタマイズの柔軟性を高め、企業の参入障壁が下がることで、AI導入をさらに加速させる可能性があります。AIがより手頃で身近になるにつれ、さまざまな産業でAIの利用とコンピューティング需要が拡大し、AIがより低コストで利用しやすくなるにつれ、さまざまな産業でAIの利用とコンピューティング需要が拡大すると予想されます。これにより、企業によるAIアプリケーションの大規模な導入・運用を可能にするクラウドプロバイダー、半導体企業、データインフラ・プロバイダー、サイバーセキュリティ企業が恩恵を受けるとみています。
投資家の主な論点は、前例のない規模の設備投資に見合うペースでAIの収益化が進むかどうかです。もっとも収益化という点では心強い兆候がみられており、足元の設備投資水準を正当化する材料とみられています。ハイパースケーラーによるクラウド事業の売上高成長率は2027年に45%まで急速に伸びる一方、契約済み需要は2.9兆ドルに拡大すると予想されています。4 こうした需要を背景に2027年もハイパースケーラーによる大規模投資が続くとみられ、同年の設備投資額は前年比37%増の約1.1兆ドルに達すると見込まれます。5 投資家は社債発行とオフバランスの資金調達コミットメントの増加に懸念を示していますが、強固なバランスシートとAI関連の収益機会の拡大を踏まえると、そうした資金調達の判断は妥当と当社はみています。
情報技術セクターの利益は好調を維持しており、成長モメンタムの強さを反映しています。同セクターは2027年もS&P 500の利益成長をけん引し、同指数全体の利益成長の81%を占めると見込まれています。6 また、利益予想も引き続き上方修正されています。同セクターの2027年の利益成長率のコンセンサス予想は6月時点の27%から9月半ば時点で40%に上昇しており、各セクターにわたる利益成長見通しの上方修正を主導しています。7 また、利益成長は引き続き同セクターに幅広く及んでおり、ITサービスを除く全ての構成業種が2027年にS&P 500全体を上回る利益成長を達成すると予想されています。8 半導体企業の利益成長率は今年の100%近いペースから2027年は62%に鈍化すると予想されていますが、それでもS&P 500の全業種の中で最も力強い部類に入ります。9 ソフトウェア企業の利益見通しも引き続き改善しており、ソフトウェアプロバイダーの一部ではAI需要を収益化する力を高めていることを示しています。10
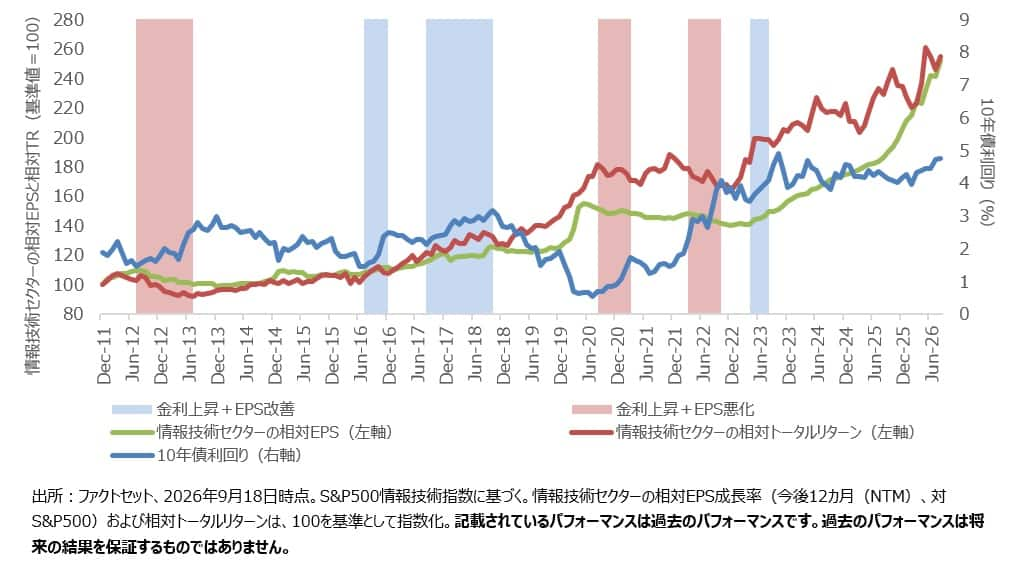
情報技術セクターはグロース志向の特性を持つため、金利と長期債利回りの上昇は引き続き投資家の間で共通の懸念材料となっています。しかし、過去のエビデンスは、債券利回りの上昇だけで同セクターのパフォーマンスが損なわれてきたわけではないことを示唆しています。債券利回りの上昇は株式のバリュエーションを圧迫する要因となり得ますが、利益成長によってバリュエーションへの逆風を十分に相殺できる可能性があります。
2016年や2018年のように、債券利回りの上昇と経済成長・利益見通しの改善が共存する環境では(図表2)、テクノロジーセクターのアウトパフォーマンスにつながっています。対照的に、2012~13年や2022年のように、金利上昇と業績ファンダメンタルズの悪化が重なった時期は、同セクターにとってより厳しい局面となっています。11 利益予想の上方修正が続いていること、およびAI需要の確度の高さを踏まえると、足元の環境は後者よりも前者に近いと思われます。同セクターの予想PERは年初から20%低下して2022年以来の低水準となっている一方、力強い利益成長が年初来リターンを20%超に押し上げる助けとなっています。12
図表2:堅調な利益成長が金利上昇局面で情報技術セクターを下支え
総じて、利益と需要の確度の高さが資本集約度と債券利回りの上昇に伴うリスクを上回っていることから、情報技術セクターに対するポジティブな見方に変わりはないと考えています。根強いAI需要、AI導入の加速、収益化の拡大、および業績モメンタムの強まりが引き続き同セクターの優位性を支えるものとみています。
資本財:設備投資とインフラ支出が成長を下支え
四半期展望:AI主導のインフラ投資、製造業の回復の広がり、および防衛支出の増加が引き続き広範な産業活動の拡大をけん引しており、当社は資本財セクターに対してポジティブな見方を維持しています。
資本財セクターの成長は、より幅広い分野に広がっています。製造業活動は今夏を通じて拡大圏にとどまっており、生産、新規受注、雇用の強さがそれを支えています。13 特に資本財分野における豊富な受注残は、設備投資がけん引する基調的な需要が引き続き堅調であることを示唆しています。14
金利上昇は設備投資に不確実性をもたらす可能性があるものの、歴史を振り返ると、資本財セクターは利上げ後に堅調さを維持する傾向があります。注目すべき点として、FRBの金融政策引き締めの後、ISM製造業購買担当者景気指数(PMI)は勢いが衰えつつも概ね拡大圏にとどまってきました。15 また、FRBによる金融引き締め観測が高まった後の12カ月間では、同セクターは平均して市場全体をアウトパフォームしてきました。16 金利上昇は、経済成長のさらなる伸び、企業投資、設備投資を伴えば、同セクターのパフォーマンスにとってさほどの逆風にはならない可能性があり、足元の状況がまさにそうであると思われます。
継続的なAIインフラの構築は依然として同セクターにとって大きな追い風となります。ハイパースケーラーの設備投資計画は引き続き拡大傾向にあり、2027年の予想設備投資額は6月以降に19%引き上げられ1.1兆ドルに達しています。17 データセンタープロジェクトの幾つかは、一部の州での認可をめぐる懸念により、遅れたり、より政策支援を得やすい地域に移転する可能性があるものの、おう盛なコンピューティング需要は新規容量に対するニーズを依然として後押ししています。また、送電網への接続に長時間を要することから、オフグリッド/オンサイト発電への移行が加速しています。その結果、より迅速なデータセンター整備が可能になり、マイクログリッド発電・送配電、冷却システム、建設サービスなどの分野でAIインフラ関連の事業機会が広がっています。
利益見通しの改善もAI関連企業の枠を超えて広がっています。資本財セクターを構成する12の業種のうち10業種が2027年に二桁の利益成長を達成すると見込まれており、6月以降、ほとんどの業種で予想が上方修正されています。18 航空宇宙・防衛は引き続き強さがみられる重要な分野です。例えば、商用航空宇宙分野では豊富な受注残によって需要の先行きを見通しやすい状況にあります。また、航空機フリートの老朽化と根強い更新需要および納期の長期化が相まって、原油価格が高止まりするなかでも、受注キャンセルのリスクは抑えられています。防衛分野では、地政学的緊張の高まり、同盟国の予算拡大、在庫補充および次世代機能への投資が、息の長い受注・利益成長サイクルを支えています。
資本財セクターのバリュエーションは高止まりしていますが、産業活動の拡大がまだ成熟途上にあるなかで、当社は引き続き、足元のバリュエーション水準は正当化可能だとみています。当社は、製造業の拡大がなおも続く余地があると考えています。現在の拡大サイクルは過去の多くの拡大局面に比べてまだ成熟度が低く、利益予想の継続的な上方修正は需要の改善と在庫積み増しの動きを裏付けているためです。バリュエーションの拡大がより限定的になったとしても、市場平均を上回るセクターの利益成長と成長の裾野の広がりが、2027年にかけて引き続き相対的なパフォーマンスを支える可能性があります
ヘルスケア:ファンダメンタルズ改善がディフェンシブ性を補完
四半期展望:当社はヘルスケアセクターに対してポジティブな見方を維持しており、ファンダメンタルズの改善がセクター全体に広がるにつれ、その見方に確信を強めています。バイオ医薬品分野における力強いイノベーション、ライフサイエンス・ツール/サービス分野における回復の明確化、マネージドケア分野で改善の初期兆候がみられることから、同セクターに追い風の環境が整いつつあります。
ヘルスケアセクターは過去3カ月間で市場全体をアウトパフォームしており、19 バイオ医薬品とライフサイエンス・ツール/サービスの両分野がそのけん引役となっています。2026年第2四半期の同セクターの利益は予想を18.1%上回り、これは11セクターの中で最大の上振れ幅でした(大手ハイテク企業の株式投資利益調整後)。20 臨床面での順調な進展と最終市場の需要改善は、同セクターに対する投資家の信頼感をさらに強めました。
バイオ医薬品は引き続き、ヘルスケアセクターの強さを支える主要因となっています。第2四半期決算では事業全般にわたり勢いを見せ、大手バイオ医薬品企業の売上高と利益は総じて好調で、見通しを上方修正した企業もありました。21 イノベーションも新たな成長機会を生み出しており、特に腫瘍学分野では、ModernaとMerckの個別化mRNAがん治療の第3相臨床試験で良好な結果が得られたことで、個別化がん治療の可能性に対する期待が一段と高まりました。迫りくる特許の崖(パテントクリフ)を前に、大手バイオ医薬品企業は開発パイプラインを補充する外部のイノベーションを求めていることから、M&Aは引き続きもう一つのカタリストとなっています。心強いことに、今年これまでに長期の成長見通しを強化するために行われた買収に対して、投資家は買い手企業を反射的に売るのではなく、概ね好意的な反応を示しています。22
ライフサイエンス・ツール/サービスとマネージドケアの両分野でも回復の兆しが現れています。ライフサイエンス分野では、バイオテクノロジー関連の資金調達状況が改善し、顧客活動の活発化につながり始めています。大手製薬企業からの需要は概ね正常化しており、より小規模なバイオテクノロジーの顧客も徐々に戻っています。中国での需要も回復の初期兆候を見せており、特に顕著なのは医薬品と食品安全性検査です。23 マネージドケア分野では、メディケア・アドバンテージの医療損失率(保険会社が徴収した保険料のうち治療に支払われる割合)は予想よりも良好で、メディケイドの保険料率改定も追い風となっていることから、早期の安定化の初期兆候が見られます。24 より広い視点でみると、医療費が高騰する傾向が徐々に落ち着くなかで、保険会社の料率設定は利益率をさらに改善させる余地をもたらしています。25
こうしたファンダメンタルズの改善に加え、政策面の環境も幾らかの追い風となる可能性があります。中間選挙後はねじれ議会になるという当社の基本シナリオの下では、メディケイドや米国立衛生研究所(NIH)への予算が大幅に削減されるリスクは低下する可能性があります。薬価をめぐるニュースは今後も続くかもしれませんが、共和党は政府による価格統制に反対しているため、最恵国価格制度が法制化される可能性は高くありません。
また、歴史的にみて、ヘルスケアセクターは長期債利回りが急上昇した後に良好なパフォーマンスを示しています。1990年以降、同セクターは米10年国債利回りが最も大きく上昇した後の6カ月間で平均8.5%、12カ月間で平均18%のリターンを記録しており、これは情報技術セクターに次いで2番目の高さです。26
今後に目を向けると、米国経済が底堅さを維持する一方で、市場がAI関連銘柄のバリュエーション、FRBの政策見通し、地政学的リスクを見直すにつれて一時的に相場変動が激しくなる可能性があります。需要の弾力性が比較的低いことに支えられたヘルスケアセクターのディフェンシブな特性はポートフォリオのボラティリティ緩和に寄与し得る一方、構造的な成長機会の顕在化が進むことがアップサイドポテンシャルをもたらします。
全体として、ヘルスケアセクターのファンダメンタルズが改善していることが、同セクター本来のディフェンシブ特性をより強く補完していると当社は考えます。セクターのバリュエーションは上昇しており、業種間で回復の度合いにばらつきはあるものの、全般的な業績の強さとイノベーションの加速が当社の強気な見方を支えています。AI関連銘柄のバリュエーション、金利、地政学リスクに対する市場の関心が高まるなか、ヘルスケアセクターは底堅さと成長という魅力的な組み合わせを提供しています。